電子測量儀器行業深度解析 市場規模、產業鏈與未來前景趨勢
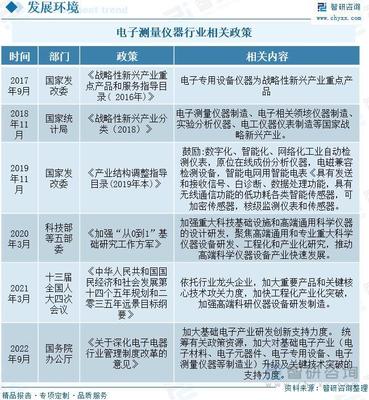
電子測量儀器是現代工業生產和科學研究中不可或缺的基礎工具,廣泛應用于電子信息、通信、航空航天、國防軍工、汽車電子、醫療電子等領域。隨著5G、物聯網、人工智能等新一代信息技術的快速發展,電子測量儀器行業正迎來新的增長機遇。本文基于智研咨詢發布的行業報告,對電子測量儀器行業的市場規模、產業鏈結構及未來前景趨勢進行深度分析。
一、市場規模:全球穩步增長,中國成為重要增長極
從全球市場來看,電子測量儀器行業規模持續擴大。根據智研咨詢數據,2022年全球電子測量儀器市場規模約為140億美元,預計到2028年將超過200億美元,年復合增長率約為5%-6%。市場增長主要驅動力包括5G通信部署、汽車電子化與智能化、工業物聯網普及以及國防開支增加。
中國市場方面,受益于電子信息產業的快速發展和國產替代政策的推進,中國電子測量儀器市場規模增速高于全球平均水平。2022年中國電子測量儀器市場規模約為400億元人民幣,同比增長約10%,預計2025年將突破600億元。國內企業如普源精電、鼎陽科技、是德科技(中國)等在中低端市場逐步擴大份額,但高端市場仍由是德科技、泰克、羅德與施瓦茨等外資品牌主導。
二、產業鏈分析:上游核心器件依賴進口,中游競爭分化
電子測量儀器產業鏈包括上游原材料與核心部件、中游儀器制造、下游應用領域。
- 上游:主要包括芯片(ADC/DAC、FPGA、DSP等)、電子元器件、 PCB、結構件、軟件平臺等。其中高速高精度ADC、FPGA等核心芯片技術壁壘高,主要依賴進口(如ADI、TI、Xilinx等),是制約國產高端儀器發展的關鍵瓶頸。國內部分企業開始布局核心芯片研發,但整體國產化率仍較低。
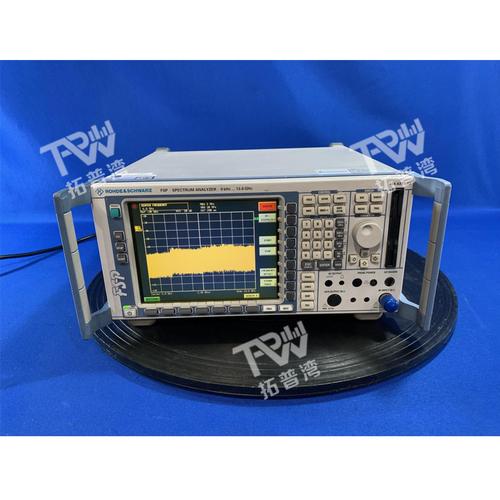
- 中游:電子測量儀器制造分為通用儀器和專用儀器。通用儀器包括示波器、頻譜分析儀、信號發生器、萬用表、電源等;專用儀器包括通信測試儀、半導體測試設備、電磁兼容測試設備等。全球市場呈現寡頭壟斷格局,是德科技、泰克、羅德與施瓦茨、安立等占據高端市場主要份額。國內企業在中低端市場具備一定競爭力,并逐步向高端突破。
- 下游:應用領域廣泛,包括通信、消費電子、汽車電子、航空航天與國防、工業控制、醫療電子、科研教育等。其中通信和消費電子是最大下游市場,汽車電子和國防軍工是增長最快的領域。
三、未來前景與趨勢:技術升級與國產替代雙輪驅動
- 技術趨勢:向高頻、高速、高精度、模塊化、智能化方向發展,軟件定義儀器成為重要趨勢。例如,5G/6G通信測試需要毫米波頻段儀器;半導體測試需要更高精度的源測量單元;人工智能技術被用于儀器自動校準和故障診斷。
- 市場趨勢: (1) 國產替代加速:政策支持及供應鏈安全需求推動國內企業加大研發,逐步從中低端向高端市場滲透。 (2) 增量市場涌現:新能源汽車、光伏儲能、衛星通信、人工智能算力中心等新興領域帶來測試需求。 (3) 服務化轉型:儀器租賃、測試服務、校準服務等后市場服務占比提升。
- 挑戰與機遇:高端芯片依賴進口、人才短缺、品牌認知度不足是主要挑戰;但中國龐大的制造業基礎、工程師紅利及政策扶持為行業發展提供機遇。預計未來五年,中國電子測量儀器行業將保持10%以上的增速,國產化率有望從目前的不足30%提升至40%以上。
電子測量儀器行業正處于技術變革與市場擴張的交匯期。企業需聚焦核心技術突破,把握新興應用場景,同時借助資本與政策力量加速國產化進程。智研咨詢認為,未來行業競爭將更加激烈,具備自主研發能力和細分市場優勢的企業有望脫穎而出。
如若轉載,請注明出處:http://www.xgmaohui.cn/product/44.html
更新時間:2026-10-22 06:58:32